
Este artículo fue preparado por Dineroza, que explica dinero, crédito y banca para la comunidad hispana en Estados Unidos.
En resumen:
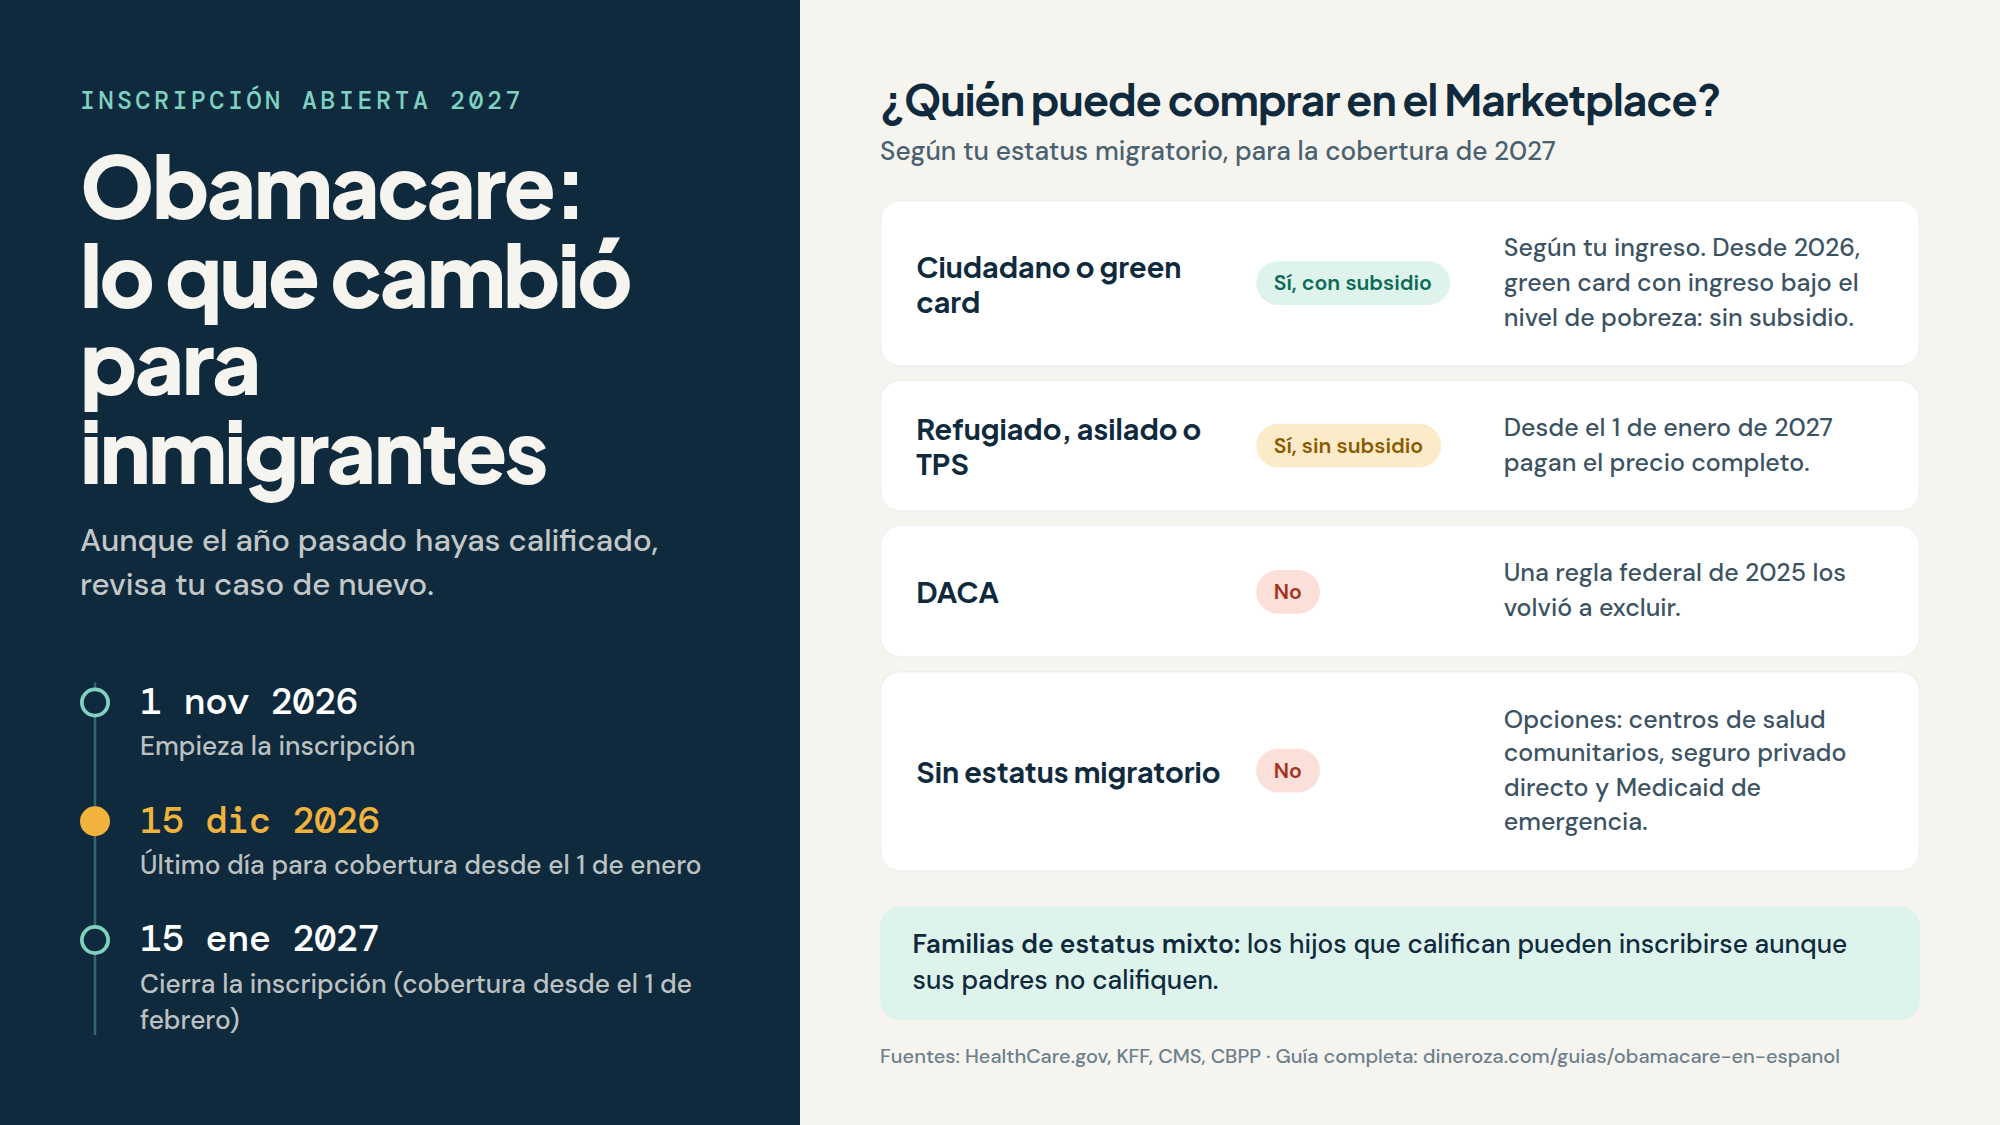
La inscripción abierta de Obamacare va del 1 de noviembre de 2026 al 15 de enero de 2027.
Desde el 1 de enero de 2027, refugiados, asilados y personas con TPS pueden comprar un plan, pero sin subsidio.
DACA sigue fuera del Marketplace. Las personas sin estatus migratorio tampoco pueden comprar ahí.
Los hijos que califican pueden inscribirse aunque sus padres no tengan papeles.
Una nueva regla de carga pública, vigente desde el 18 de septiembre de 2026, agrega un riesgo para quienes tramitan la green card.
El 1 de noviembre empieza la inscripción abierta de Obamacare para la cobertura de 2027. Para millones de familias latinas en Estados Unidos, este no es un año para renovar en automático. Las reglas para inmigrantes cambiaron en 2025 y 2026, los subsidios ampliados vencieron, y una nueva regla de inmigración agrega un riesgo que antes no existía.
Aunque el año pasado hayas calificado, conviene revisar tu caso de nuevo.
Las fechas que importan
1 de noviembre de 2026: empieza la inscripción para la cobertura de 2027.
15 de diciembre de 2026: último día para que tu seguro empiece el 1 de enero.
15 de enero de 2027: termina la inscripción. Si te inscribes después del 15 de diciembre, tu seguro empieza el 1 de febrero.
Estas son las fechas de HealthCare.gov, que usan la mayoría de los estados. Una regla federal de 2025 iba a recortar el plazo al 15 de diciembre, pero un juez la bloqueó en junio de 2026 y se mantuvo el calendario de siempre.
Los estados con mercado propio fijan sus propias fechas. Algunos dan más tiempo y otros cierran antes:
Estado | Cierre de la inscripción |
|---|---|
California, Nueva York, Nueva Jersey y Washington D.C. | 31 de enero de 2027 |
Virginia | 29 de enero de 2027 |
Minnesota y Rhode Island | 31 de diciembre de 2026 |
Connecticut y Massachusetts | 23 de diciembre de 2026 |
Idaho | 15 de diciembre de 2026 |
Confirma siempre la fecha en el sitio oficial de tu estado o en HealthCare.gov antes de dar por hecho que tienes más tiempo.
Toca la imagen para verla en tamaño completo. Gráfico: Dineroza
Quién califica, según tu estatus migratorio
Ciudadanos y residentes permanentes (green card): pueden comprar en el Marketplace y recibir subsidio según su ingreso. Hay un cambio: desde 2026, los inmigrantes con estatus legal que ganan menos del 100% del nivel federal de pobreza y no califican para Medicaid, como muchos residentes con menos de cinco años en el país, ya no reciben subsidio del Marketplace.
Refugiados, asilados y personas con TPS: pueden seguir comprando un plan, pero desde el 1 de enero de 2027 pierden el crédito fiscal que baja la prima. Lo quitó la ley de 2025 conocida como One Big Beautiful Bill Act. Van a pagar el precio completo. El mismo cambio aplica a quienes tienen visa de trabajo o de estudiante.
DACA: una regla federal de 2025 volvió a excluir a los beneficiarios de DACA del Marketplace.
Personas sin estatus migratorio: no pueden comprar en el Marketplace, ni pagando el precio completo.
Familias de estatus mixto: tus hijos sí pueden inscribirse
Este es el punto que más confusión genera. En una familia donde algunos tienen papeles y otros no, los miembros que califican pueden solicitar cobertura aunque los demás no califiquen. Además, el Marketplace y Medicaid no pueden pedirte el estatus migratorio de las personas que no están solicitando. Un padre sin papeles puede inscribir a sus hijos ciudadanos.
El riesgo nuevo: la regla de carga pública
Desde el 18 de septiembre de 2026, una nueva regla del Departamento de Seguridad Nacional permite que el oficial de inmigración considere el uso de Medicaid, CHIP y otros beneficios como un factor más al decidir si alguien es “carga pública”. Esto incluye los beneficios que usan los familiares. No es automático, pero es un riesgo que antes no existía.
Si tú o alguien de tu hogar tiene un trámite de green card en curso, habla con un abogado de inmigración o una organización acreditada antes de solicitar un beneficio, y también antes de darlo de baja.
¿Por qué tu seguro cuesta más este año?
Los subsidios ampliados que existían desde 2021 vencieron el 31 de diciembre de 2025, y el Congreso no los renovó. Eso significa primas más altas para muchas personas. Además, quienes ganan más del 400% del nivel federal de pobreza ya no reciben ayuda. Aun así, muchas familias de ingreso bajo y medio siguen recibiendo un crédito fiscal. Revisa tu caso antes de dar por hecho que no te toca.
Si no tienes papeles, estas son tus opciones
Centros de salud comunitarios: atienden a todos, sin importar el estatus migratorio ni si tienes seguro, y cobran según tu ingreso. Busca el más cercano en findahealthcenter.hrsa.gov.
Seguro privado fuera del Marketplace: puedes comprarlo directamente con una aseguradora, sin subsidio. Pide la póliza por escrito antes de pagar.
Medicaid de emergencia: cubre emergencias médicas, incluido el parto, si cumples los requisitos de ingreso de tu estado. No cubre consultas de rutina.
Cómo inscribirte sin caer en estafas
Entra a CuidadoDeSalud.gov, la versión en español de HealthCare.gov. Si necesitas ayuda, los navegadores certificados te atienden gratis y en español: llama al 1-800-318-2596 o busca ayuda local en localhelp.healthcare.gov. Nunca le pagues a nadie por inscribirte.
Al comparar planes, no mires solo la prima mensual. Un plan barato puede tener un deducible de miles de dólares. Revisa también el deducible y el máximo de bolsillo, y confirma que tus doctores estén en la red.
Preguntas frecuentes
¿Cuándo es la inscripción abierta de Obamacare 2027?
En HealthCare.gov va del 1 de noviembre de 2026 al 15 de enero de 2027. Para que el seguro empiece el 1 de enero, inscríbete antes del 15 de diciembre.
¿Las personas con TPS pueden comprar un plan en 2027?
Sí, pero desde el 1 de enero de 2027 pagan el precio completo, sin crédito fiscal.
¿Los beneficiarios de DACA pueden inscribirse?
No. Una regla federal de 2025 los volvió a excluir del Marketplace.
¿Puedo inscribir a mis hijos ciudadanos si yo no tengo papeles?
Sí. El Marketplace no puede pedir el estatus migratorio de quienes no están solicitando cobertura.
¿Usar Medicaid puede afectar mi trámite de green card?
Desde el 18 de septiembre de 2026 puede pesar como un factor más. Consulta a un abogado de inmigración antes de solicitar o dar de baja un beneficio.
Más en Comercio TV: Cinco decisiones financieras antes del 31 de diciembre que pueden evitar impuestos y pérdidas innecesarias
Para ver la tabla completa de quién califica según su estatus, las preguntas frecuentes y las fuentes oficiales, consulta la guía de Obamacare 2027 en español de Dineroza.
Fuentes: HealthCare.gov, CuidadoDeSalud.gov, KFF, CMS y CBPP. Fechas de los mercados estatales según The Kory Agency. Esta información es educativa y no sustituye la asesoría legal o migratoria.
Recibe gratis cada semana las noticias que mueven tu dinero: Suscríbete aquí
